DECRETO Nº 37.575, DE 08 DE OUTUBRO DE 2026
Data: 14/10/2026 Voltar
/
DECRETO Nº37.575, de 08 de outubro de 2026.
RATIFICA À LEGISLAÇÃO TRIBUTÁRIA ESTADUAL OS CONVÊNIOS QUE INDICA E DÁ OUTRAS PROVIDÊNCIAS.
O GOVERNADOR DO ESTADO DO CEARÁ, no uso das atribuições que lhe confere o inciso IV do art. 88 da Constituição Estadual, e CONSIDERANDO a realização da 202ª Reunião Ordinária do Conselho Nacional de Política Fazendária (CONFAZ), realizada em Maceió, AL, no dia 4 de setembro de 2026 que introduzem alterações na legislação estadual,
DECRETA:
Art. 1.º Ficam ratificados à legislação tributária estadual os Convênios ICMS, 94/26, 100/26, 103/26, 107/26, 108/26.
Art. 2.º Este Decreto entrará em vigor na data de sua publicação, produzindo efeitos, relativamente aos convênios, após 15 (quinze) dias da data de sua publicação no Diário Oficial da União (DOU), conforme art. 36 do Convênio ICMS 133/97, que aprova o Regimento do Conselho Nacional de Política Fazendária (CONFAZ).
PALÁCIO DA ABOLIÇÃO, GOVERNO DO ESTADO DO CEARÁ, em Fortaleza, aos 08 de outubro de 2026.
Elmano de Freitas da Costa
GOVERNADOR DO ESTADO DO CEARÁ
Liana Maria Machado de Souza
SECRETÁRIA EXECUTIVA DA RECEITA
CONVÊNIO ICMS Nº94, DE 4 DE SETEMBRO DE 2026
Publicado no DOU de 09.09.2026
Autoriza a convalidação de procedimentos e altera o prazo para pagamento do imposto previsto nos Convênios ICMS nº 110, de 28 de setembro de 2007, nº 199, de 22 de dezembro de 2022 e nº 15, de 31 de março de 2023, decorrentes da necessidade de retificações de Anexos VI e VI-M do período 03/2026, nas condições que especifica.
O Conselho Nacional de Política Fazendária – CONFAZ, na sua 202ª Reunião Ordinária, realizada em Maceió, AL, no dia 4 de setembro de 2026, tendo em vista o disposto nos arts. 102 e 109 da Lei nº 5.172, de 25 de outubro de 1966, na Lei Complementar nº 24, de 7 de janeiro de 1975, na Lei Complementar nº 192, de 11 de março de 2022, no Convênio ICMS nº 110, de 28 de setembro de 2007, no Convênio ICMS nº 199, de 22 de dezembro de 2022 e no Convênio ICMS nº 15, de 31 de março de 2023, resolve celebrar o seguinte
CONVÊNIO
Cláusula primeira Os Estados de Alagoas, Ceará, Espírito Santo, Goiás, Mato Grosso, Mato Grosso do Sul, Minas Gerais, Pará, Paraíba, Pernambuco, Piauí, Rio Grande do Norte, Rondônia, Sergipe e Tocantins e o Distrito Federal ficam autorizados a convalidar os procedimentos de retificação e recepção dos anexos do Sistema de Captação e Auditoria dos Anexos de Combustíveis - SCANC - adotados pelos estabelecimentos da REFINARIA DE MATARIPE S.A., CNPJ Núcleo 41777706, em virtude de condição sistêmica apresentada pela empresa, relativos aos fatos geradores do período de março de 2026.
Cláusula segunda Os contribuintes indicados na cláusula primeira, de forma excepcional, poderão realizar o recolhimento, até a data de 16 de abril de 2026, da diferença do imposto declarado e recolhido até o dia 10 de abril de 2026, de acordo com os arquivos originais transmitidos por meio do programa SCANC, e o valor do imposto devido resultante das retificações realizadas no respectivo programa, em relação aos procedimentos de que trata a cláusula primeira.
Parágrafo único. Fica permitida a compensação dos valores recolhidos a maior para a unidade da Federação, com débitos apurados decorrentes de repasses, antecipações e importações a ela devidos.
Cláusula terceira Fica dispensada a cobrança de acréscimos legais e multas decorrentes dos procedimentos previstos neste convênio, desde que o recolhimento tenha ocorrido até 16 de abril de 2026.
Cláusula quarta Este convênio entra em vigor na data da publicação de sua ratificação nacional no Diário Oficial da União, retroagindo seus efeitos a 1° de abril de 2026.
CONVÊNIO ICMS Nº100, DE 4 DE SETEMBRO DE 2026
Publicado no DOU de 09.09.2026
Autoriza a concessão de isenção do ICMS nas saídas de fármacos e medicamentos fabricados por Laboratórios Públicos Oficiais e destinados a órgãos da Administração Pública.
O Conselho Nacional de Política Fazendária – CONFAZ, na sua 202ª Reunião Ordinária, realizada em Maceió, AL, no dia 4 de setembro de 2026, tendo em vista o disposto na Lei Complementar nº 24, de 7 de janeiro de 1975, resolve celebrar o seguinte
CONVÊNIO
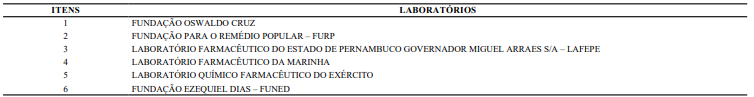
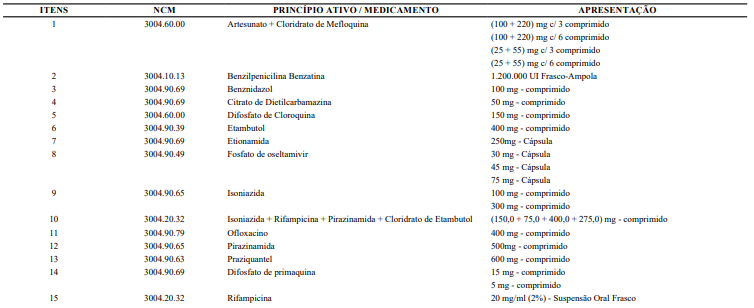
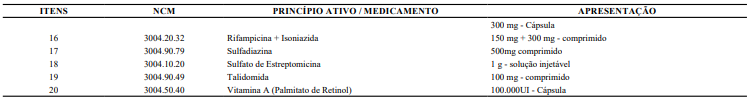
Cláusula primeira Os Estados e o Distrito Federal ficam autorizados a conceder isenção do Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação - ICMS - nas saídas de fármacos e medicamentos, listados no Anexo II, produzidos por laboratórios públicos oficiais relacionados no Anexo I, com destino a órgãos da Administração Pública.
Parágrafo único. A isenção prevista no “caput” fica condicionada a que a operação esteja contemplada:
I - com isenção ou tributação com alíquota zero pelo Imposto de Importação - II - e pelo Imposto sobre Produtos Industrializados - IPI;
II - com redução de alíquotas estabelecidas nos regimes diferenciados da Contribuição Social sobre Bens e Serviços - CBS - e do Imposto Sobre Bens e Serviços - IBS.
Cláusula segunda Este convênio entra em vigor na data da publicação de sua ratificação nacional no Diário Oficial da União, produzindo efeitos de 1º de janeiro de 2027 até 31 de dezembro de 2028.
ANEXO I
ANEXO II
CONVÊNIO ICMS Nº103, DE 4 DE SETEMBRO DE 2026
Publicado no DOU de 09.09.2026
Altera e prorroga o Convênio ICMS nº 79, de 1º de julho de 2005, que concede isenção do ICMS às operações destinadas aos Programas de Fortalecimento e Modernização das Áreas de Gestão, de Planejamento e de Controle Externo dos Estados e do Distrito Federal.
O Conselho Nacional de Política Fazendária – CONFAZ, na sua 202ª Reunião Ordinária, realizada em Maceió, AL, no dia 4 de setembro de 2026, tendo em vista o disposto na Lei Complementar nº 24, de 7 de janeiro de 1975, resolve celebrar o seguinte
CONVÊNIO
Cláusula primeira A cláusula primeira do Convênio ICMS nº 79, de 1º de julho de 2005, publicado no Diário Oficial da União de 5 de julho de 2005, passa a vigorar com a seguinte redação:
“Cláusula primeira Ficam isentas do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – ICMS – as operações com mercadorias, bem como as prestações de serviços de transporte a elas relativas, destinadas a programas de fortalecimento e modernização das áreas fiscal, de gestão, de planejamento e de controle externo, dos Estados e do Distrito Federal, adquiridas através de licitações ou contratações efetuadas dentro das normas estabelecidas pelo Banco Interamericano de Desenvolvimento – BID, Banco Nacional de Desenvolvimento Econômico e Social – BNDES – e Banco Internacional para Reconstrução e Desenvolvimento – BIRD.”.
Cláusula segunda O Convênio ICMS nº 79/05 fica prorrogado até 31 de dezembro de 2028.
Cláusula terceira Este convênio entra em vigor na data da publicação de sua ratificação nacional no Diário Oficial da União.
CONVÊNIO ICMS Nº107, DE 4 DE SETEMBRO DE 2026
Publicado no DOU de 09.09.2026
Altera o Convênio ICMS nº 142, de 14 de dezembro de 2018, que dispõe sobre os regimes de substituição tributária e de antecipação de recolhimento do Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviço de Transporte Interestadual e de Comunicação (ICMS) com encerramento de tributação, relativos ao imposto devido pelas operações subsequentes.
O Conselho Nacional de Política Fazendária – CONFAZ, na sua 202ª Reunião Ordinária, realizada em Maceió, AL, no dia 4 de setembro de 2026, tendo em vista o disposto nos arts. 6º a 10 da Lei Complementar nº 87, de 13 de setembro de 1996, nos arts. 102 e 199 do Código Tributário Nacional (Lei nº 5.172, de 25 de outubro de 1966), na alínea “a” do inciso XIII do § 1º e nos §§ 7º e 8º do art. 13, no art. 21-B e nos §§ 12 a 14 do art. 26, todos da Lei Complementar nº 123, de 14 de dezembro de 2006, resolve celebrar o seguinte
CONVÊNIO
Cláusula primeira Os itens 46.0 e 47.0 do Anexo XX do Convênio ICMS nº 142, de 14 de dezembro de 2018, publicado no Diário Oficial da União de 19 de dezembro de 2018, passam a vigorar com as seguintes redações:
“
ANEXO XX

Cláusula segunda Os itens 46.1, 47.1 e 51.1 ficam acrescidos ao Anexo XX do Convênio ICMS nº 142/18 com as seguintes redações:
“
ANEXO XX

”.
Cláusula terceira O disposto neste convênio não se aplica ao Estado de São Paulo.
Cláusula quarta Este convênio entra em vigor na data da sua publicação no Diário Oficial da União, produzindo efeitos a partir do primeiro dia do segundo mês subsequente ao da publicação.
CONVÊNIO ICMS Nº108, DE 4 DE SETEMBRO DE 2026
Publicado no DOU de 09.09.2026
Altera o Convênio ICMS nº110, de 28 de setembro de 2007, que dispõe sobre o regime de substituição tributária do Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviço de Transporte Interestadual e Intermunicipal e de Comunicação (ICMS) devido pelas operações com combustíveis e lubrificantes, relacionados no Anexo VII do Convênio ICMS 142/18, e estabelece procedimentos para o controle, apuração, repasse, dedução, ressarcimento e complemento do imposto.
O Conselho Nacional de Política Fazendária – CONFAZ, na sua 202ª Reunião Ordinária, realizada em Maceió, AL, no dia 4 de setembro de 2026, tendo em vista o disposto nos arts. 6º ao 10 da Lei Complementar nº 87, de 13 de setembro de 1996, e nos arts. 102 e 199 do Código Tributário Nacional (Lei nº 5.172, de 25 de outubro de 1966), resolve celebrar o seguinte
CONVÊNIO
Cláusula primeira O § 5º fica acrescido à cláusula primeira do Convênio ICMS nº 110, de 28 de setembro de 2007, publicado no Diário Oficial da União de 3 de outubro de 2007, com a seguinte redação:
“§ 5º Para os efeitos do regime de substituição tributária de que trata este convênio, as referências feitas ao querosene de aviação, classificado no código 2710.19.11 da Nomenclatura Comum do Mercosul (NCM/SH) e no CEST 06.005.00, estendem-se e aplicam-se integralmente ao querosene de aviação coprocessado, assim entendido aquele classificado nos tipos JET A e JET A-1 e obtido em processo de produção realizado em refinaria que utilize, na entrada do processo, matérias-primas convencionais não renováveis de origem fóssil concomitantemente com matérias-primas não convencionais, contendo, como
constituintes básicos, 70% (setenta por cento) ou mais, em peso, de óleos de petróleo ou de minerais betuminosos, observados, cumulativamente, os limites máximos de incorporação de matéria-prima não convencional e as demais especificações técnicas estabelecidas na Resolução ANP nº 997, de 25 de março
de 2026, ou em norma que vier a substituí-la.”.
Cláusula segunda Este convênio entra em vigor na data da sua publicação no Diário Oficial da União.