Receita federal e comitê gestor do IBS oficializam novos prazos para documentos fiscais!
Data: 13/11/2026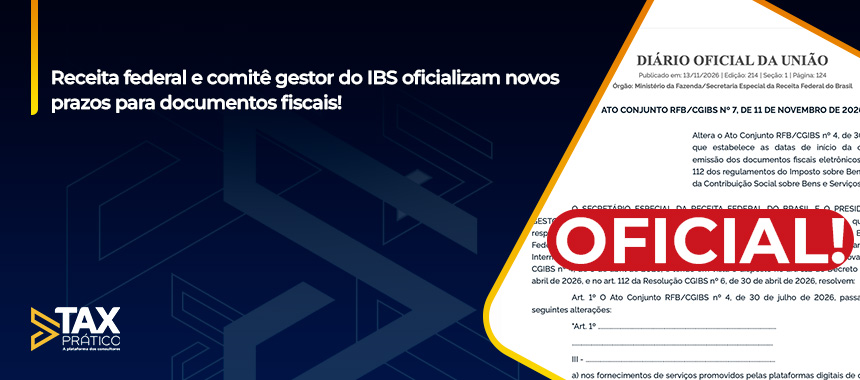
 Voltar
/

Agora é oficial!
Foi publicado no Diário Oficial da União desta sexta-feira (13/11/2026) o Ato Conjunto RFB/CGIBS nº 7, de 11 de novembro de 2026, que regulamenta e formaliza as alterações de prazos já divulgadas pela Receita Federal para o início da obrigatoriedade de emissão de documentos fiscais eletrônicos relacionados ao IBS e à CBS.
A nova norma altera o Ato Conjunto RFB/CGIBS nº 4/2026 e estabelece um novo cronograma para diferentes operações e documentos fiscais.
CONFIRA OS PRINCIPAIS PRAZOS:
1º de janeiro de 2027
- Locações de bens móveis e determinadas operações com imóveis;
- Cobranças e receitas de condomínios edilícios;
- Fornecimento de bens imateriais em determinadas hipóteses;
- Demais prestações de serviços abrangidas pela regra;
- Nota Fiscal Eletrônica do Gás (NFGas);
- Nota Fiscal de Água e Saneamento Eletrônica (NFAg).
1º de março de 2027
- Serviços prestados ou intermediados por plataformas digitais, nas hipóteses previstas na norma;
- Determinados serviços de tecnologia e licenciamento enquadrados nos subitens 1.03, 1.05 e 1.09 da lista do ISS;
- Transporte coletivo municipal enquadrado no subitem 16.01 da lista do ISS;
- Transporte semiurbano, metropolitano e aéreo de passageiros;
- Nota Fiscal Eletrônica de Alienação de Bens Imóveis (NF-e ABI).
ATENÇÃO AO SIMPLES NACIONAL!
O ato também estabelece prazos específicos para os contribuintes optantes pelo Simples Nacional:
01/01/2027: para as operações previstas nas alíneas "d" a "h" do inciso III do art. 1º do Ato Conjunto nº 4/2026.
01/03/2027: para as demais hipóteses previstas no caput do referido artigo.
E A DeRE?
A norma também ajusta o cronograma de eventos da Declaração de Regimes Específicos (DeRE), com marcos de obrigatoriedade em 15/12/2026, 01/01/2027 e 15/02/2027, conforme o tipo de evento.
O QUE MUDA NA PRÁTICA?
A publicação traz segurança jurídica ao formalizar as alterações de prazos anteriormente anunciadas pela Receita Federal.
Empresas, contadores e profissionais fiscais devem revisar seus cronogramas de implantação, parametrização dos sistemas e adequação das obrigações acessórias do IBS e da CBS.
IMPORTANTE: A mudança não representa uma prorrogação geral de todas as obrigações da Reforma Tributária. Os novos prazos devem ser observados conforme o documento fiscal, a operação e o regime tributário.
Base legal: Ato Conjunto RFB/CGIBS nº 7/2026, publicado no DOU de 13/11/2026